MyFin

Capturas de pantalla
Detalles
- Valoración
- 40.00 reseñas
- Versión
- 8.7.4(1.0)
- Desarrollador
- MyFin 2020
Análisis de Norviv
Cuando busco una herramienta para ordenar mis gastos sin convertir la gestión del dinero en otra tarea pesada, me fijo primero en si puedo consultarla rápido y entender qué está pasando. MyFin se presenta como un monedero digital dentro de la categoría de finanzas, desarrollado por MyFin 2020, y su propuesta encaja especialmente bien con quien quiere tener sus movimientos cotidianos reunidos en un mismo lugar.
Después de probarla, mi impresión es bastante concreta: no la veo como una solución para sustituir toda la relación con el banco ni como una plataforma de inversión, sino como un punto de apoyo para llevar un control más cercano del dinero que uso durante la semana. Esa diferencia importa. Una aplicación financiera puede parecer completa en la descripción y, sin embargo, resultar incómoda cuando solo quieres comprobar cuánto te queda disponible antes de hacer una compra.
La aplicación es gratuita y tiene clasificación PEGI 3, así que su enfoque resulta accesible para un público amplio. En Google Play acumula más de 500 mil instalaciones y una valoración media de 3,7 basada en alrededor de 9,6 mil valoraciones. Para mí, esas cifras sugieren que ha despertado interés, aunque también invitan a mantener expectativas razonables: no todos los usuarios tendrán la misma experiencia ni la misma necesidad.
El monedero digital como centro del control diario
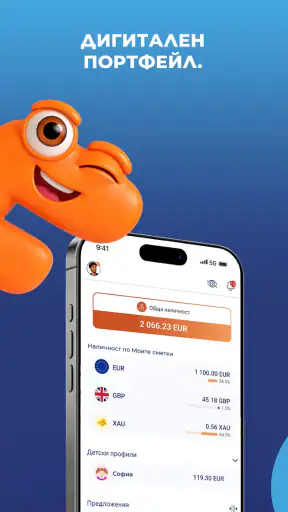
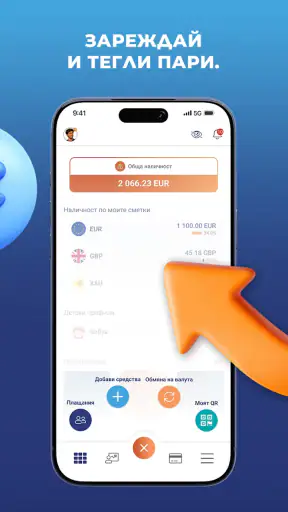
La capacidad que más define a MyFin es su función de monedero digital. En la práctica, esto cambia la forma de revisar las finanzas: en vez de depender únicamente de los extractos bancarios o de apuntar cada gasto en una nota suelta, puedo usar una referencia central para observar mis movimientos y tomar decisiones pequeñas durante el día.
Ese enfoque tiene valor porque los problemas de presupuesto rara vez aparecen de golpe. Normalmente empiezan con varios pagos pequeños que no se miran con atención: un café, un desplazamiento, una compra rápida o una suscripción que ya no recordaba. Tener un espacio orientado a ese seguimiento ayuda a convertir esos gastos dispersos en algo visible.
Lo que más me convence es la sencillez conceptual. No necesito pensar en MyFin como una herramienta técnica para especialistas. La entiendo como una especie de bolsillo digital de consulta, útil para saber qué dinero estoy manejando y cómo se va repartiendo. Su mayor fortaleza está en reducir la distancia entre gastar y revisar el gasto.
También es importante no confundir el concepto de monedero con una cuenta bancaria completa. Si lo que buscas es contratar productos financieros, operar con inversiones o reemplazar todas las funciones de tu entidad, esta no sería mi primera elección. Su utilidad está más cerca del control y la organización que de la banca integral.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Qué cambia frente a mirar solo la aplicación del banco
La aplicación bancaria suele ser imprescindible, pero no siempre es la mejor herramienta para reflexionar sobre los gastos. Está diseñada alrededor de una cuenta concreta, de sus operaciones y de sus servicios. MyFin, por su planteamiento de monedero, resulta más fácil de interpretar como un espacio dedicado al dinero de uso diario.
La diferencia se nota cuando manejo más de una fuente de dinero o cuando quiero separar mentalmente el presupuesto de una semana del saldo total de mi cuenta. En lugar de abrir la banca móvil cada vez que necesito hacer una comprobación rápida, puedo acudir a una herramienta cuyo propósito es más acotado.
Frente a una hoja de cálculo, el beneficio está en la menor fricción. Una hoja permite personalizar muchísimo el seguimiento, pero exige diseñar columnas, mantener fórmulas y ser constante con la introducción de datos. MyFin resulta más apropiada para quien abandona esos sistemas porque le parecen demasiado laboriosos.
Frente a una aplicación de notas, ofrece una intención financiera más clara. Una nota puede servir para escribir “gastos de la semana”, pero pronto se convierte en una lista difícil de revisar. El monedero digital aporta una estructura más coherente para consultar el dinero sin tener que inventar un método desde cero.
Cómo se siente al usarlo en la práctica
Mi forma más útil de utilizar MyFin no consiste en abrirla una vez al mes, sino en convertirla en una revisión breve. La consulto después de varios gastos o antes de una compra que no estaba prevista. Ese hábito permite que el monedero funcione como una pausa: miro la situación, valoro si el desembolso encaja y sigo adelante con más información.
El flujo cotidiano que recomiendo es sencillo. Primero reviso el dinero disponible que estoy considerando para mis gastos habituales. Después compruebo los movimientos recientes y busco aquellos que, por pequeños, podría pasar por alto. Por último, decido si debo limitar alguna compra durante los días siguientes. La aplicación tiene más sentido cuando la consulta termina en una decisión concreta.
Un detalle importante es no esperar a que la herramienta haga todo el trabajo de organización por mí. Un monedero digital puede mostrar mejor la situación, pero el resultado depende de que yo mantenga una rutina coherente. Si lo abro solo cuando ya estoy preocupado por el saldo, pierde parte de su valor preventivo.
También conviene establecer una regla personal para las compras no planificadas. En mi caso, cuando veo que un gasto puede alterar el presupuesto de los próximos días, lo reviso en MyFin antes de pagarlo. Esa pequeña demora es más útil que consultar la aplicación después, cuando el dinero ya ha salido y solo queda lamentarlo.
Un ejemplo realista para una semana normal
Imaginemos una semana con varios desplazamientos, comidas fuera de casa y una compra doméstica inesperada. El lunes el presupuesto parece suficiente. El martes aparecen dos pagos pequeños y el miércoles llega la compra más grande. Si solo miro el saldo general, probablemente piense que todavía puedo gastar sin problema.
Con MyFin como punto de revisión, puedo observar la acumulación de esos pagos y distinguir entre dinero disponible y dinero que ya necesito reservar para el resto de la semana. Esa diferencia es sencilla, pero cambia la decisión: quizá no elimine la compra que quería hacer, aunque sí elija una alternativa más económica o la posponga.
El beneficio no está en recibir una lección sobre finanzas, sino en hacer visible el contexto justo cuando todavía puedo actuar. Para mí, ese es el efecto real de la función de monedero: transforma una sensación vaga de “creo que voy bien” en una comprobación más concreta.
Un método útil para no convertirlo en una carga
Mi consejo es usarlo en sesiones cortas, siempre asociadas a momentos reconocibles. Puede ser al terminar la jornada, antes de hacer la compra semanal o cuando llega el momento de pagar una factura. No intentaría registrar y analizar cada céntimo durante todo el día si eso hace que abandone la aplicación a la semana siguiente.
Otra práctica que me parece útil es revisar primero los movimientos recientes y después el total. Empezar por el saldo puede dar una impresión demasiado optimista o demasiado negativa. Al mirar antes los gastos concretos, entiendo mejor por qué el dinero está donde está y evito tomar decisiones basadas únicamente en una cifra.
Si comparto gastos con otra persona, también establecería una separación mental clara entre mi dinero personal y los importes que solo estoy gestionando temporalmente. Un monedero es más fácil de interpretar cuando no mezclo sin criterio compras propias, pagos pendientes y dinero reservado para alguien más.
El escenario donde más provecho le encuentro
El perfil que más puede aprovechar MyFin es el de una persona que cobra con normalidad, utiliza una cuenta bancaria y aun así pierde claridad con los gastos pequeños. No necesita una planificación financiera avanzada; necesita una herramienta que le ayude a responder una pregunta muy concreta: “¿Puedo permitirme este gasto sin complicar los próximos días?”.
También la veo práctica para quienes están empezando a organizarse. Una hoja de cálculo puede intimidar y una aplicación bancaria puede mostrar demasiadas opciones. El concepto de monedero es más fácil de asimilar: revisar el dinero de uso diario, detectar salidas y ajustar el ritmo de gasto.
Otro caso interesante es el de quien tiene ingresos variables. Cuando el dinero que entra no es idéntico cada mes, mirar únicamente el saldo actual puede llevar a gastar demasiado al principio. Usar MyFin para observar el ritmo de salida ayuda a conservar una parte para los días menos favorables, aunque la responsabilidad de hacer esa reserva siga siendo del usuario.
Para estudiantes, trabajadores autónomos que quieren separar gastos cotidianos de otros pagos, o personas que empiezan a vivir por su cuenta, el monedero puede servir como una zona de transición hacia hábitos más ordenados. No hace falta dominar conceptos financieros complejos para beneficiarse de una revisión frecuente.
En cambio, no la elegiría como herramienta principal para alguien que necesita informes muy detallados, automatizaciones avanzadas o una visión profesional de varias cuentas y productos. En esos casos, una solución especializada puede justificar mejor su mayor complejidad. MyFin gana cuando la prioridad es la comprensión rápida, no el análisis exhaustivo.
Las limitaciones que conviene aceptar antes de instalarla
La primera limitación es precisamente su enfoque. Un monedero digital puede ser claro, pero esa claridad no equivale a disponer de todas las funciones de una plataforma bancaria. Si espero que resuelva por sí sola la planificación completa de mis finanzas, probablemente termine echando de menos herramientas más profundas.
La segunda es la disciplina. Ninguna aplicación puede corregir un presupuesto que no se revisa o una costumbre de gastar sin mirar. MyFin puede poner la información delante de mí, pero no puede decidir qué compras son prioritarias ni impedir que cambie de criterio en el último momento. Su valor depende mucho de la frecuencia y honestidad con que la utilice.
También hay una posible fricción de expectativas. Algunas personas instalan un monedero esperando que todo aparezca organizado automáticamente y que el control sea inmediato. Antes de convertirlo en parte de mi rutina, comprobaría qué pasos exige mi forma concreta de trabajar y si me resultan cómodos. Una herramienta financiera que obliga a demasiadas tareas termina siendo abandonada, por buena que sea su idea.
La valoración media de 3,7 muestra que la experiencia no es perfecta para todo el mundo. Yo no interpretaría ese dato como una condena, pero sí como una señal para probarla con un objetivo limitado: controlar el gasto diario durante un periodo y comprobar si realmente mejora mis decisiones. Si no reduce la confusión, no tiene sentido mantenerla por costumbre.
La versión actual indicada para la aplicación es la 8.7.4(1.0), y funciona desde Android 9. Para mí, este requisito no debería ser un obstáculo en la mayoría de teléfonos relativamente recientes, aunque sí conviene revisarlo si utilizo un dispositivo antiguo. En cualquier caso, la compatibilidad del sistema no sustituye a la comprobación de que el flujo de uso encaje con mis hábitos.
Cuándo escogería una alternativa
Preferiría la aplicación de mi banco si solo necesito consultar operaciones oficiales, mover dinero entre cuentas o realizar gestiones directamente con la entidad. En ese escenario, añadir un monedero separado puede introducir una capa innecesaria.
Escogería una hoja de cálculo si quiero construir un sistema propio con categorías muy específicas, fórmulas y revisiones mensuales. Ese método requiere más trabajo, pero ofrece una libertad que una aplicación centrada en el monedero no necesariamente puede igualar.
También buscaría otra opción si mi prioridad es analizar inversiones, controlar un negocio completo o preparar informes financieros detallados. MyFin me parece más adecuada para el control cotidiano que para convertirse en el centro de una administración financiera compleja.
Mi recomendación según el tipo de usuario
Yo recomendaría probar MyFin a quien necesita una visión sencilla del dinero que utiliza cada día y suele perder el rastro de los gastos pequeños. La descarga es gratuita, el enfoque es fácil de explicar y la clasificación PEGI 3 confirma que está planteada como una aplicación accesible, no como una herramienta reservada a expertos.
La recomendaría especialmente si ya has intentado usar notas o tablas y las has abandonado por falta de constancia. En ese caso, el monedero digital puede funcionar como un método intermedio: suficientemente ordenado para aportar claridad, pero no tan exigente como un sistema financiero construido desde cero.
No la recomendaría como única herramienta a quien necesita una solución bancaria completa o un análisis profesional. Tampoco insistiría en ella si, después de varias revisiones, sigo sin entender mejor mis gastos. La popularidad, con más de 500 mil instalaciones, no garantiza que el enfoque sea el correcto para cada persona.
Mi forma de sacarle partido sería instalarla con una meta concreta: observar los gastos cotidianos, revisar el dinero antes de compras imprevistas y decidir al cabo de unos días si esas consultas están cambiando algo. Ese experimento es más útil que descargarla esperando que organice automáticamente toda mi vida financiera.
En conjunto, MyFin me parece una propuesta razonable para acercar el control del dinero al momento real de gastar. Su función de monedero digital no pretende resolver todos los problemas financieros, pero sí puede ayudarme a ver antes los pequeños desvíos que suelen terminar afectando al presupuesto. La elegiría por su utilidad práctica y directa, siempre que busque claridad diaria y no una plataforma financiera total.
Preguntas frecuentes
01¿Qué es MyFin y para qué sirve?
MyFin es una aplicación orientada a la gestión de las finanzas personales. Permite organizar ingresos y gastos, consultar movimientos, establecer presupuestos y obtener una visión más clara de la situación económica. Antes de descargarla, conviene revisar qué funciones están disponibles en tu país y si la versión concreta de la app se adapta a tus necesidades de control financiero.
02¿MyFin es gratuita o incluye compras y suscripciones?
La descarga de MyFin puede ser gratuita, aunque algunas herramientas podrían estar limitadas a una versión premium, incluir compras dentro de la aplicación o funcionar mediante suscripción. Te recomendamos consultar la ficha oficial en Google Play o App Store para conocer los precios actuales, las condiciones del periodo de prueba y qué funciones se desbloquean antes de introducir datos de pago.
03¿Es seguro utilizar MyFin para gestionar mi información financiera?
La seguridad es un aspecto esencial en cualquier aplicación de finanzas. Antes de utilizar MyFin, revisa los permisos solicitados, la política de privacidad y la información sobre cifrado o protección de datos. Evita compartir contraseñas bancarias si no es estrictamente necesario y descarga siempre la aplicación desde una tienda oficial. También es aconsejable activar un PIN, contraseña o sistema biométrico si está disponible.
04¿MyFin se conecta directamente con cuentas bancarias?
Las funciones de conexión bancaria pueden variar según la región, la entidad financiera y la versión instalada de MyFin. Algunas aplicaciones permiten sincronizar cuentas para importar movimientos automáticamente, mientras que otras requieren introducir los datos de forma manual. Comprueba qué bancos son compatibles, qué permisos solicita la app y si puedes utilizarla sin vincular una cuenta bancaria.
05¿MyFin funciona en Android y iPhone?
La disponibilidad de MyFin depende de la versión publicada para cada plataforma y del país desde el que accedas. Antes de descargarla, verifica los requisitos mínimos de Android o iOS, el espacio de almacenamiento necesario y la fecha de la última actualización. Si cambias de dispositivo, revisa también si tus datos se sincronizan mediante una cuenta o si debes realizar una copia de seguridad.


